 Anime


 Max
 Max
 Anime
Max
А кому?
Все хохлы разбежались... 🤷♂️
Даже днепропетровская подстилка ВСУ - ихарëшка - пропала😒
надеемся они периодически просматривают чат и увидят
Anime
 santjaga
Удолить?
Разумеется! А то хохлы вскрываться пачками начнут, а они все же будущие подданые императора
Anime
Похож на несъедобный гриб.
Новые кадры вчерашнего взрыва на польском мебельном складе в Житомире.
Причины неизвестны до сих пор.
Полиция запретила конкретизировать причины и подробности взрывов, заявил губернатор Бунечко.
Zлой Пруф
Anime
 Какой-то Хмырь
 GPT 5.0
Ты готовилась целый день
Клавиши - разминала кисти рук☺️
Делала растяжку☺️
Танцевала ☺️
Уехала в субботу☺️
Погонять шары в биллиард☺️👍
GPT 5.0
GPT 5.0
GPT 5.0
GPT 5.0
App
Ты готовилась целый день
Клавиши - разминала кисти рук☺️
Делала растяжку☺️
Танцевала ☺️
Уехала в субботу☺️
Погонять шары в биллиард☺️👍
что за херню я только что посмотрел?
GPT 5.0
Ты готовилась целый день
Клавиши - разминала кисти рук☺️
Делала растяжку☺️
Танцевала ☺️
Уехала в субботу☺️
Погонять шары в биллиард☺️👍
@User322 это она играет или постанова)?
 Кля
Не, главное гопнег за мем меня рестригнул, а за порнуху от гпт ничего!
GPT 5.0
Не, главное гопнег за мем меня рестригнул, а за порнуху от гпт ничего!
Ну Саша не такой уж ханжа
 Sherzod
прон не кидайте бля
GPT 5.0
Точнее здесь))
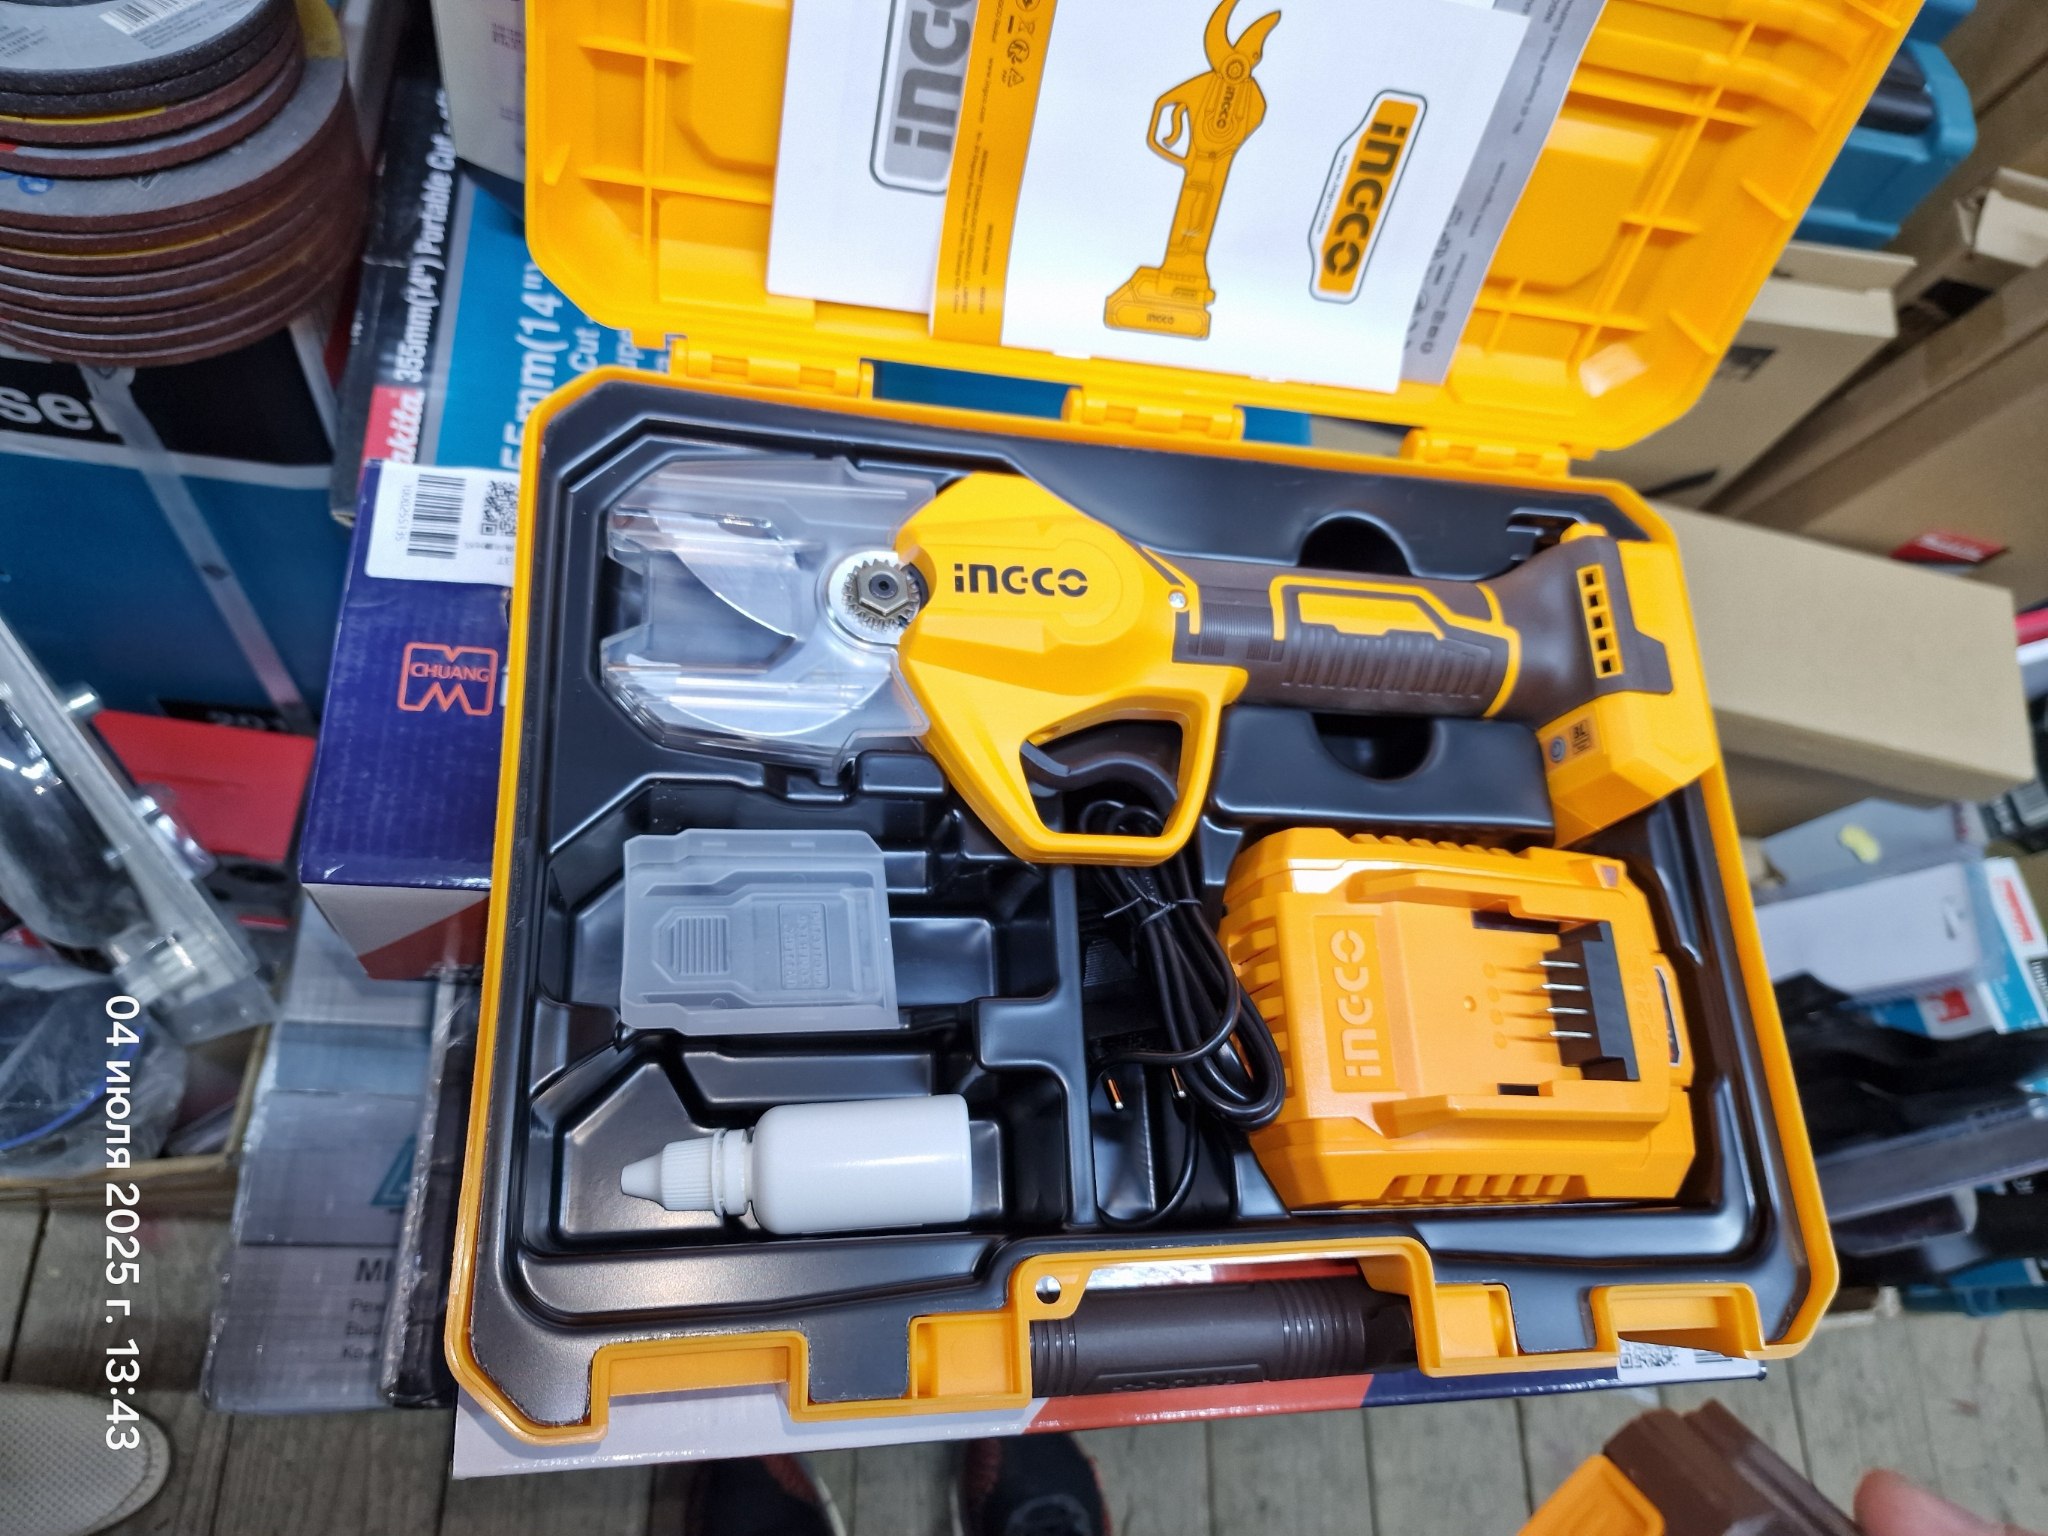
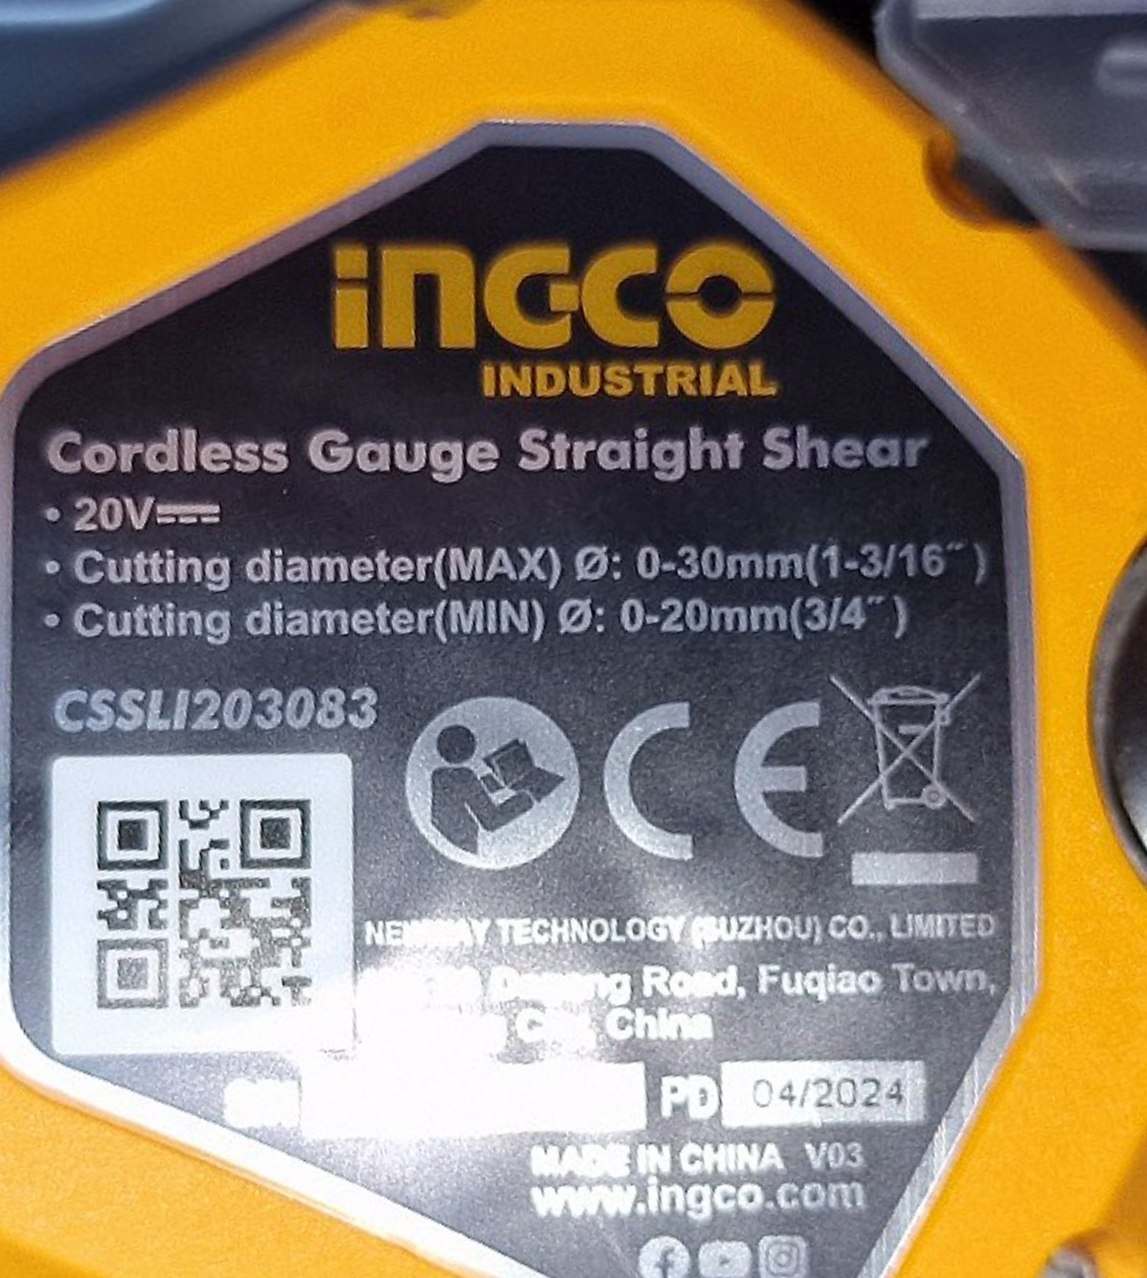
https://makitatrading.ru
 Кля
https://youtube.com/shorts/MABgew6K2JU?si=CpbwYkmVvskvE5dm
Казнь, отрезаем писюнчик
 Кля
 GPT 5.0
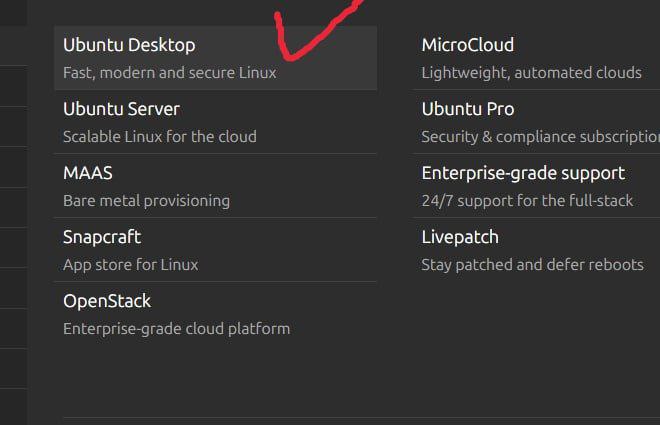
https://ubuntu.com/download/desktop здесь)
 Ivan
 Ivan
Є підтвердження що вони викрадають вже з далеких н/п та психічно хворих... Контракти вони підроблюють постфактум викрадення.
Ivan
За попередніми даними до 90 млн не більше.
Ivan
Им не надо никого спаивать. Они очень закредитованы. Отдать кредиты на гражданке сложно. Они хитро придумали: сначала всучили ипотеку, а сейчас за нее отправляют на мясо. Все справедливо поэтому и нет возмущения
GPT 5.0
 Ivan
обратный отсчет до перемоги пошел.
Ivan
Всі запитання до цього пана депутата
 Мира
Ты готовилась целый день
Клавиши - разминала кисти рук☺️
Делала растяжку☺️
Танцевала ☺️
Уехала в субботу☺️
Погонять шары в биллиард☺️👍
Код написала, на сапе покаталась, в спорт зале позанималась
Ivan
 Gopneg
Илон Маск объявил о создании своей политической партии "Партия Америки"
"Когда дело доходит до банкротства нашей страны расточительством и взяточничеством, мы живем в однопартийной системе, а не в демократии. Сегодня сформирована the America Party, чтобы вернуть вам свободу", — написал Маск в соцсети X.
@SPUTNIKBY
Gopneg
📃 Правительство РФ включило бананы в перечень сельскохозяйственной продукции РФ.
Gopneg
 GPT 5.0
 GPT 5.0
 Дмитрий
 Дмитрий
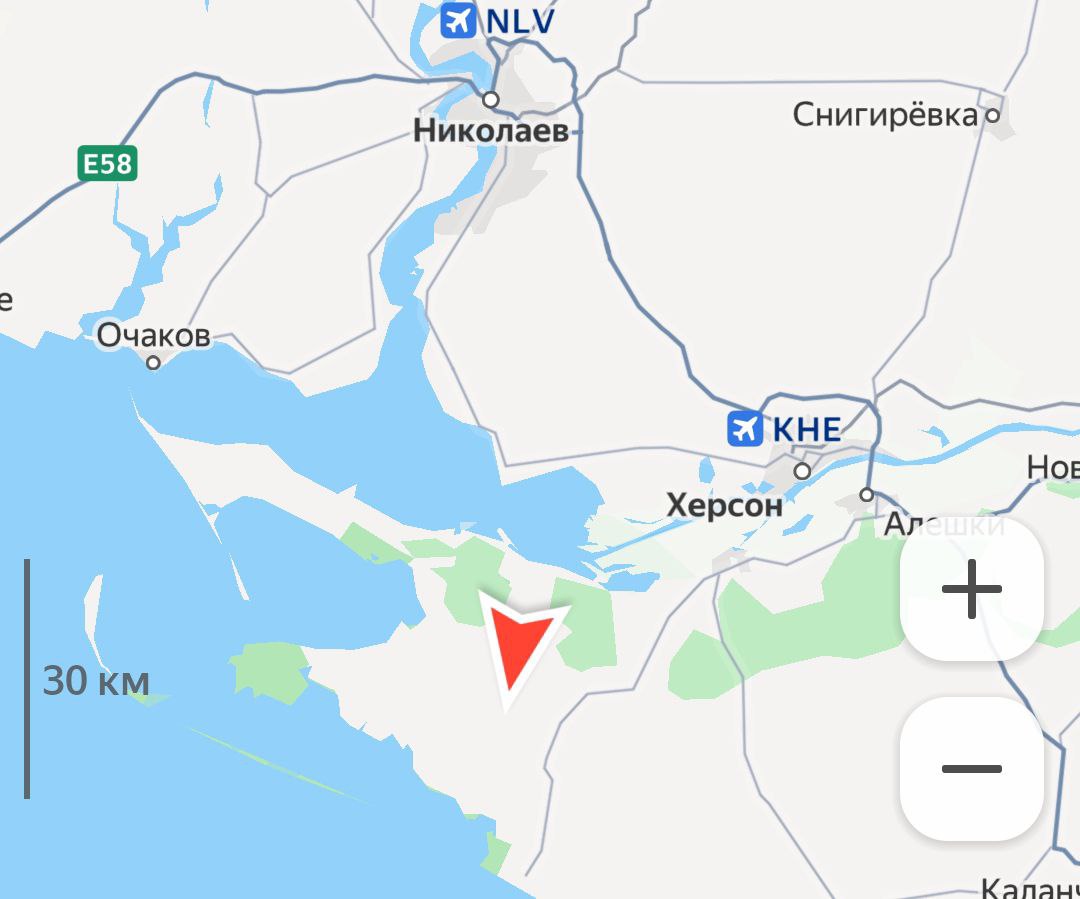
Я все ближе и ближе к Херсону
GPT 5.0
 App
О, нифига. @Gopnegg тут даже бот пролез
GPT 5.0
/report@Gopnegbot
 GopoBot
Artem, GPT 5.0, Alex, Кля, , Какой-то Хмырь, Iron Maiden, Roman B., Max xbim, Alex, Мира Диаз, App, Ivan Balanar, Tim Safari, Kirill | CosmosDrops, me, Noname Rekt, Марк, Алексей Михайлович 🏍️, Дмитрий, Sherzod, Seaven Stegal, mr Mrr, Chasing Happiness, tinker _bell, void *, Artem Kuznetsov, Alex, Nz Kr, Donald Trump, Arthur, Иван Брайко, Raptor, Марат, santjaga, Pavel Erokhin, Jeka Chanoff, Slavano Nikon, Dmitry, Max Rudnev, Artem👾, 🇩 🇮 🇸, Томас Андерсон, GopoBot, Gopneg
Дмитрий
О, нифига. @Gopnegg тут даже бот пролез
Русский язык очень многогранен, легко сделать Бота который будет пролезать всегда
Дмитрий
Прост у меня отпуск
Дмитрий
Потому ждут
Gopneg
 Gopneg
 Gopneg
 Gopneg
 Gopneg
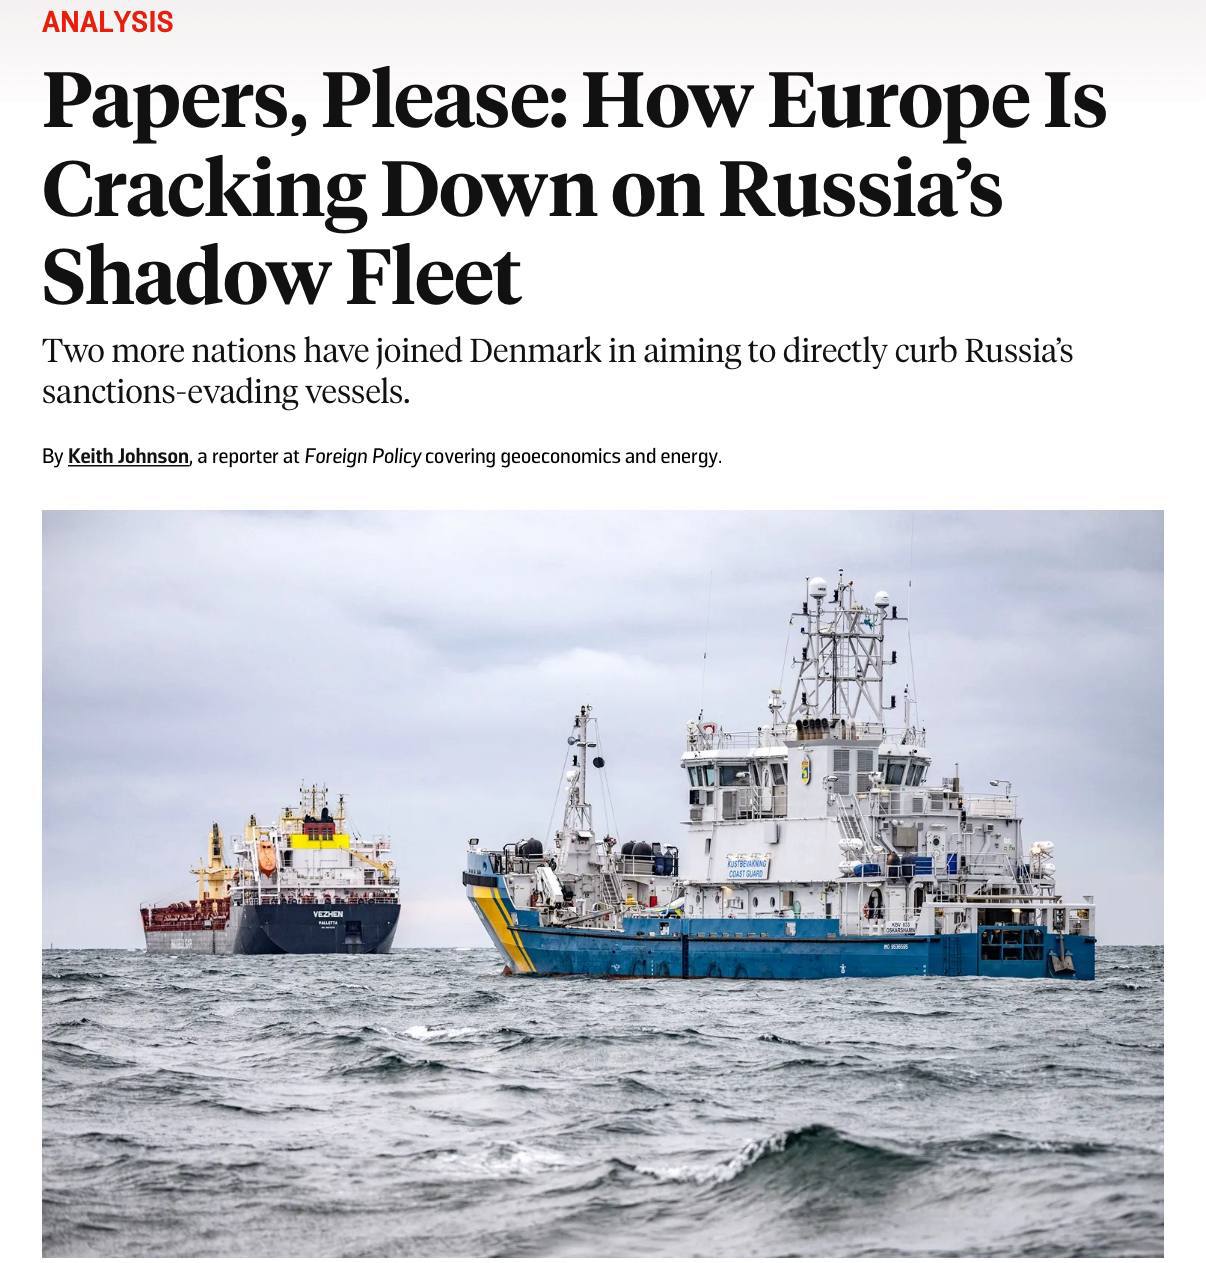
надеюсь наш балтийский флот начнет сопровождать танкеры и показывать страховку в полный рост
Gopneg
 Gopneg
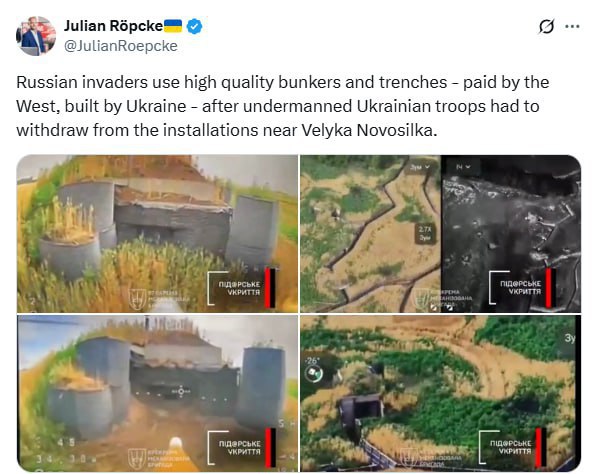
опять нутеллу отжали и сортиры
 mr