Кто рассказал
почему? у тебя другие цифры?
 Gopneg

 Gopneg
Я смотрю YouTube
ты в плане статистики никому нахуй не интересен
интересен миллион людей, а еще лучше тупо измерить трафик, что собсно в новости и озвучено
 GPT 5.0
ты в плане статистики никому нахуй не интересен
интересен миллион людей, а еще лучше тупо измерить трафик, что собсно в новости и озвучено
Лучше напиши почему Ютуб перестали смотреть?
 Дмитрий
да, мужики платят за то чтобы получить фотки модели которые она сделала "для тебя". не совсем для тебя, конечно, но все же для +- ограниченного круга людей.
ну и плюс может какая то из моделей тебя капец как зацепит и ты решишь, что вот она твой идеал
если даёшь деньги жене и она делает фотки для тебя, она-модель?
 Max
 Max
що это було?
Дмитрий
 Дмитрий
зелень просёк что денег не хватит
GPT 5.0
Крым
 mr
Gopneg
Лучше напиши почему Ютуб перестали смотреть?
А какая хуй разница как называется? Где есть контент, там и смотрят
Я вот в телеге больше всего смотрю
Gopneg
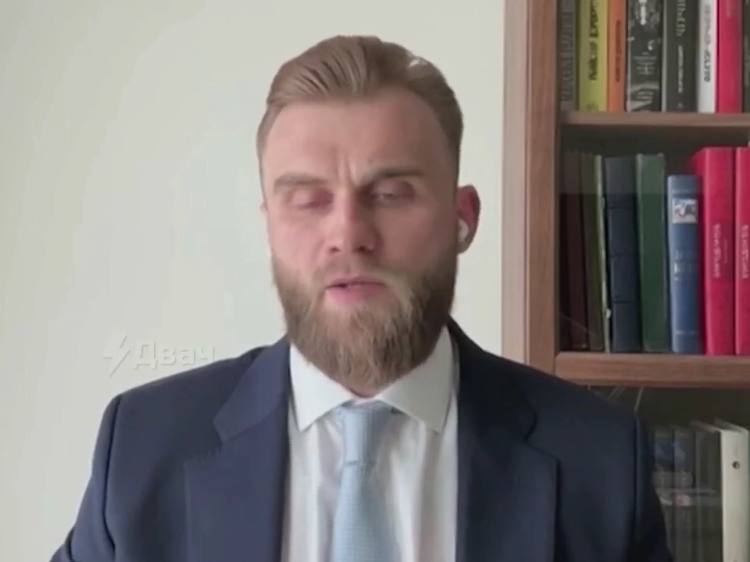
Я не знаю кто это (к своему, возможно, стыду), но то что он говорит такие вещи по фед.каналу – отлично. И главное, а в чем он не прав?
@milhelipilot
 Какой-то Хмырь
ебать, это чего это он? намекает что во власти не святые? а что дальше? скажет что они деньги воруют?!?! или что у них у каждого свои интересы??
Какой-то Хмырь
провокатор очкастый - расшатывает скрепы. на сво, пусть кровью искупает!!!
Дмитрий
провокатор очкастый - расшатывает скрепы. на сво, пусть кровью искупает!!!
так это ещё когда был залужный, видимо после его убрали с федканала.
Дмитрий
сейчас да, сразу "провокатор"
mr
Ну пиздеть-то не неся ответственности и не просчитывая последствия в студии/телеге легко)
Anime
GPT 5.0
 GPT 5.0
 GPT 5.0
 Max
 Max
 Max
щас-щас мужики, вот-вот ИИ уже выкинет на улицу программистов
Дмитрий
когда ИИ скормили весь интернет, ему начали скармливать высеры других ИИ
Дмитрий
и он стал тупеть с каждым днём
Дмитрий
причём это геометрическая прогрессия
Max
textai, предоставь полную аналитику по человеку Мамут Рахал
Max
textai, предоставь полную аналитику по человеку Мамут Рахал. На русском языке.
Max
@Gopnegg гопа бро, а тут вообще таких ботов можно? А то я добавил и задумался, мб тут нельзя, а то Ми-6 нас теперь читает
Max
textai, как думаешь, гопнеги против ИИ ?
Gopneg
@Gopnegg гопа бро, а тут вообще таких ботов можно? А то я добавил и задумался, мб тут нельзя, а то Ми-6 нас теперь читает
чат публичный, тебя и так все кому надо читали
Gopneg
Украина дала России повод пойти и "разбомбить их к чертям", считает Трамп.
Так президент США ответил на вопрос журналиста о том, стал ли он иначе относиться к военным возможностям Киева после ударов по российским аэродромам.
 Кля
Лол, эта та игра, которая на телефоне типа сан андреса
App
@Gopnegg гопа бро, а тут вообще таких ботов можно? А то я добавил и задумался, мб тут нельзя, а то Ми-6 нас теперь читает
А нахуя? У нас же есть свой ГПТ 5.0
Gopneg
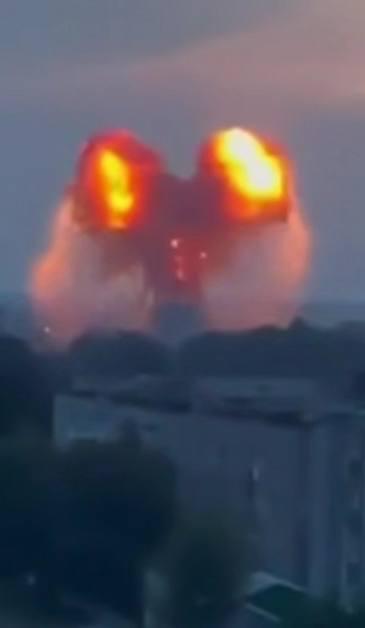
🦀🪼В Одессе краб плавает верхом на медузе, — видео из местных пабликов
Подписаться / Прислать новость
Tim
 Max
Ударами по Харькову ночью уничтожены сотни военных ВСУ, нарушены ротация и поставки вооружения на фронт, заявил РИА Новости координатор николаевского пророссийского подполья Лебедев.
Погибших бандеровцев сотни... Очень хорошо ударили по связи и логистике
Он также сообщил о результативных ударах по энергетической инфраструктуре и военной части в Тернополе.
Max
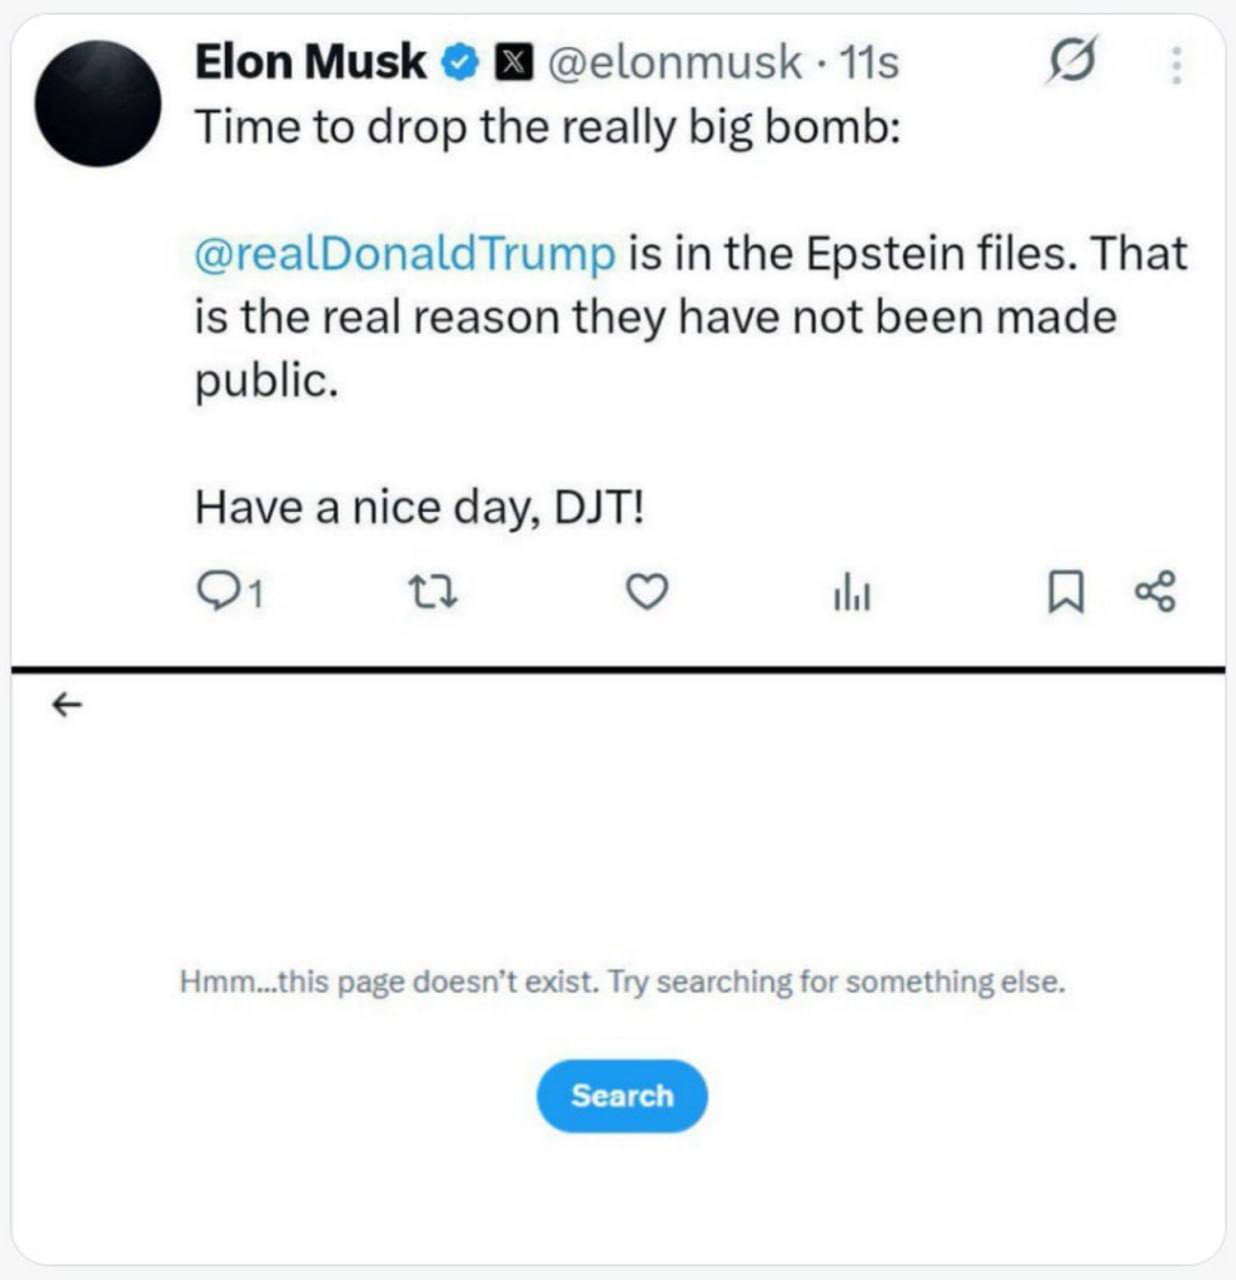 Max
 Мира
 Tim
Не ждали? Первый тизер Atomic Heart 2!
Продолжение ретрофутуристической игры официально находится в разработке! Игроков ждёт обновлённый мир с расширенными возможностями, знакомые и новые персонажи, а также акцент на элементы RPG и свободу действий.
Игру уже можно добавить в список желаемого в Steam. Даты выхода пока нет.
💼 Rozetked | Подписаться
Tim
И вдогонку — многопользовательский RPG-шутер во вселенной Atomic Heart
Игра сочетает детализированную проработку мира, постоянное развитие персонажа, сюжет и разнообразные квесты. В центре истории — гигантский левитирующий Куб с вращающимися гранями, скрывающий уравнение, способное изменять законы реальности.
Называется The CUBE. Также можно добавить себе в Steam.
💼 Rozetked | Подписаться
Дмитрий
так долго шло приветственное интерактивное видео (в котором вроде не видео, но идёшь только вперёд) что я уже наигрался и когда пошёл экшен - убил пару монстров и удалил игру
Дмитрий
*эт я про атомик хеарт
Seaven
слабенький, я всю прошел, кроме длц
Какой-то Хмырь
так долго шло приветственное интерактивное видео (в котором вроде не видео, но идёшь только вперёд) что я уже наигрался и когда пошёл экшен - убил пару монстров и удалил игру
та же хуйня. первые 10 минут - все что надо от этой игры)
Tim
та же хуйня. первые 10 минут - все что надо от этой игры)
Посмотреть, порадоваться за наших разрабов -- и норм )))
Gopneg
линейные шутеры бесят, да
пока дошел до открытого мира - заебался
а он оказался не очень-то и открытым, та же хуйня
плюс заебывают что роботы спавнятся постоянное, не люблю не зачищенные места
Tim
линейные шутеры бесят, да
пока дошел до открытого мира - заебался
а он оказался не очень-то и открытым, та же хуйня
плюс заебывают что роботы спавнятся постоянное, не люблю не зачищенные места
люблю играть в Макса Пейна и Хитмана — хотя первый очень даже линейный...
Gopneg
у макспейна боевка уникальная была
Gopneg
а хитман мне не защел чот, хотя я во всех рпг вора прокачиваю что бы ходить и пиздить всех втихую
Max
 Max
⚡️Координационный штаб Украины: РФ устроила провокацию с возвращением тел погибших защитников Украины.
В ведомстве заявили, что последние заявления россиян имеют цель срыва достигнутых в Стамбуле договоренностей и политическое давление на Украину.
👉 Топор Live. Подписаться
Max
⚡️В Киеве проходит ЛГБТ-фестиваль, — украинские СМИ.
Сообщается, что между полицией и протестующими против парада произошли первые столкновения.
Как уточняют украинские СМИ, всех протестующих задержали и увезли на автозаке.
👉 Топор Live. Подписаться
Max
Max
Max
Max
хохлы заняты гей парадом, им не до приема трупов
 Max xbim 🌴
на автозаке сразу в тцк?
 Ivan
Моб ресурс 3-5 лямів у Раші, у нас 3 ляма, з 3 лямів мобнулося до 1 ляма. Ми навіть не починали, бо більшість держави ухилилася(((
Ivan
У росії молодого населення як в Україні. З 140 лямів більшість це пенсіонери і інвалди
Ivan
Резерву немає?😅 Ти з якої планети? Може цинічно прозвучить, але знаєш коли б можна було заявити, що резерву немає? Коли б на дорогах не було жодного авто з чоловіком за кермом😅
Tim
а хитман мне не защел чот, хотя я во всех рпг вора прокачиваю что бы ходить и пиздить всех втихую
Возможно, тебе не хватает способов взаимодействия с жертвой ))
Марат
Трамп против Калифорнии. Разгорается противостояние федерального центра с самым большим американским штатом - причём сразу на многих фронтах. Недавно республиканцы не дали Калифорнии запретить продажи авто с ДВС после 2035 года. Зелёную повестку откатывают назад.
Теперь недовольство Белого дома вызвало и участие трансгендеров в женском спорте, которые побеждают во всех школьных соревнованиях Калифорнии. В ответ штат может лишиться любых образовательных и научных грантов из Вашингтона. На кону бюджеты в миллиарды долларов ежегодно. Стэнфорд и Беркли окажутся в том же кризисе, который уже затянул Гарвард.
В ответ губернатор Калифорнии Ньюсом грозится перестать платить налоги в федеральный бюджет. Однако у него сейчас в штате не та ситуация, чтобы пытаться с позиции силы бодаться с Трампом. В бюджете Калифорнии дыра размером минимум в 20-30 миллиардов долларов.
Крупные компании сворачивают бизнес в штате и переезжают в Техас. Вскоре Калифорния может лишиться последних НПЗ после ухода Chevron и превратиться в полностью зависимый от импорта энергоносителей штат. Средний класс тоже массово уезжает, его место занимают мигранты.
Настоящим побоищем на днях закончились миграционные рейды в Лос-Анджелесе. Местные власти отказались помогать федералам искать нелегалов. Это тоже усугубляет конфликт с Трампом. Всего же Калифорния ежегодно получает субсидии на 150 миллиардов долларов. Без них и Лос-Анджелес после пожаров не восстановить, и обещанные железные дороги не достроить. Упадок же Калифорнии без федеральной помощи резко ускорится, что в целом устраивает команду Трампа.
Марат
Так говорили же что ВВП Калифорнии больше ВВП РФ
Марат
Это же Калифорния кормит Вашингтон!
Gopneg
Так говорили же что ВВП Калифорнии больше ВВП РФ
Судя по росту долга, у них там все штаты дотационные
Оч удобно
И губеры не выебуюцо и если мексиканцы или канадцы чо отожмут, можно сказать что стратегически не важный штат был
Max xbim 🌴
Big Mac prices vary dramatically across the United States, ranging from as low as $4.36 in Austin, Texas, to over $7.06 in Seattle, Washington, according to a 2025 CashNetUSA